
O inventário terminou, mas a casa ou o terreno continua registrado em nome da pessoa falecida? Essa situação pode acontecer porque a conclusão do inventário não atualiza automaticamente a matrícula do imóvel.
Para regularizar a situação, normalmente é necessário apresentar o formal de partilha, a carta de adjudicação ou a escritura pública de inventário e partilha ao Cartório de Registro de Imóveis competente.
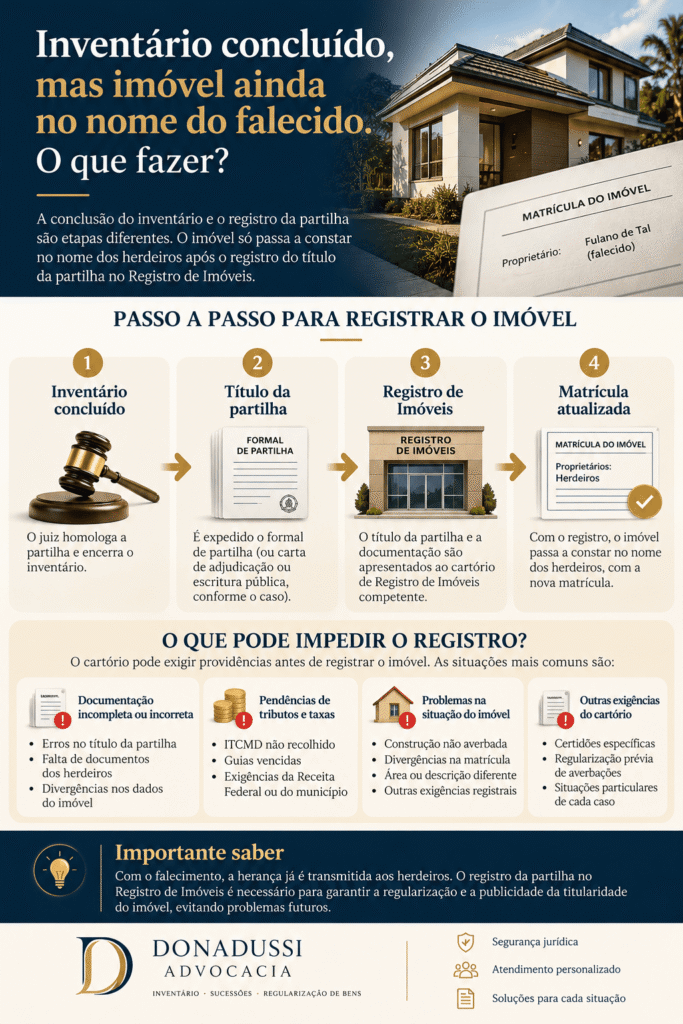
Como passar o imóvel para o nome dos herdeiros?
Após a conclusão do inventário, é importante verificar se o título da partilha já foi expedido ou formalizado e se foi apresentado ao Registro de Imóveis.
O cartório examinará a documentação e, estando atendidos os requisitos legais e registrais, realizará o registro correspondente, atualizando a matrícula.
Importante: a herança é transmitida aos herdeiros desde o falecimento, conforme o artigo 1.784 do Código Civil. O registro da partilha é necessário para regularizar e dar publicidade à titularidade imobiliária.
O que pode impedir o registro do imóvel?
Mesmo com o inventário concluído, podem surgir exigências relacionadas a:
- Erros ou divergências no formal de partilha ou na escritura pública.
- Diferenças entre a descrição do imóvel e os dados da matrícula.
- Documentação incompleta ou pendências tributárias pertinentes.
- Construções não averbadas e outras irregularidades registrais, conforme o caso.
Nem toda irregularidade impede necessariamente o registro da partilha. É preciso verificar a exigência concreta apresentada pelo cartório.
O que fazer quando o cartório apresenta exigências?
O primeiro passo é obter e analisar a nota devolutiva, identificando exatamente quais documentos, correções ou providências são necessários.
Dependendo da situação, a solução pode envolver complementação documental, retificação do título, regularização imobiliária ou providências perante o juízo do inventário.
Donadussi Advocacia atua em Direito de Família e Sucessões, inventários, partilhas e regularização patrimonial, em Passo Fundo/RS e região.
César Donadussi — OAB/RS 80.615